



利子の歴史|なぜ古代社会は利子を「危険な装置」として管理したのか

私たちは、お金を借りれば利子をつけて返すのが当然だと考えています。
住宅ローン、教育ローン、自動車ローン、事業融資、カードローン。借りた金額よりも多く返済する仕組みは、現代社会のあらゆる場所に組み込まれています。
利子は、お金を貸した期間や、返済されない危険に対する正当な対価である。利子がなければ誰もお金を貸さなくなり、経済が回らなくなる。
一般的には、そのように説明されています。しかし、利子の歴史を振り返ると、奇妙な事実が見えてきます。
古代社会は、利子という仕組みを単純に歓迎していたわけではありません。
貸付や利子を認めながらも、利率に上限を設け、災害時には支払いを免除し、債務が社会を破壊するほど膨らんだ場合には、王が借金そのものを帳消しにすることさえありました。
古代の人々は、借金が返せなくなった人々から土地や自由が奪われれば、やがて農業生産、税収、兵力、国家秩序まで弱体化することを経験的に知っていたからです。
ハンムラビ法典にも貸付や利子に関する規定があり、収穫が暴風雨や洪水などによって失われた場合、その年の返済を猶予する内容が記されています。古代の法は、契約を絶対視するのではなく、現実の生産と社会の維持を優先する場合があったのです。
本記事では、古代メソポタミア、ハンムラビ法典、古代イスラエル、ギリシャ、ローマ、キリスト教、イスラム教までをたどりながら、なぜ人類が長く利子を警戒してきたのかを読み解きます。
そして最後に、神格反転の視点から、利子とは何なのかを考えます。
結論を先に述べます。
利子とは、何も創造していない者が、他者の労働と生産によって生まれた富を、時間の経過を理由に回収する仕組みです。
資金提供が創造を助けることはあります。しかし、その資金提供に対して、元本を超える富を確定的に要求することは、創造そのものではありません。
利子が社会の中心に置かれれば、富は創造する者から、所有し貸し出す者へと流れ続けます。その先にあるのは、富の集中、借金への依存、生産者の弱体化、そして国家の荒廃です。
1. 利子の歴史を簡単に整理するとどうなるのか
利子は、近代の銀行が発明した仕組みではありません。その歴史は非常に古く、文字による記録が始まった初期の都市文明にまでさかのぼります。
古代メソポタミアでは、硬貨が広く流通するよりも前から、大麦や銀を計算単位として貸付と返済が記録されていました。
都市、神殿、宮殿、農民、商人の間には、すでに複雑な債権と債務の関係が存在していたのです。利子の歴史を大まかに整理すると、次のようになります。
| 時代・地域 | 利子・債務をめぐる主な特徴 |
|---|---|
| 古代メソポタミア | 大麦・銀の貸付、利率規定、債務帳消し |
| 古代バビロニア | ハンムラビ法典による利率・災害時猶予 |
| 古代イスラエル | 貧しい同胞への利子制限、債務解放思想 |
| 古代ギリシャ | 債務隷属とソロンによる改革 |
| 古代ローマ | 債務拘束、身分闘争、利率規制 |
| 中世キリスト教圏 | ウスラとして利子取得を批判 |
| イスラム社会 | リバーを禁止し、売買・共同出資で代替 |
| 近代以降 | 利子と高利貸しを区別し、銀行制度へ組み込む |
| 現代 | 利子を金融と経済成長の前提として受容 |
1.1. 古代メソポタミアで貸付と債務記録が発達した
メソポタミアは、現在のイラクを中心とするチグリス川・ユーフラテス川流域の地域です。
この地域では、紀元前4千年紀末から紀元前3千年紀初頭にかけて、都市、行政組織、文字、会計制度が発達しました。
ケンブリッジ大学の解説によれば、メソポタミアでは5千年以上前に、世界初期の都市的・文字社会が成立しています。ゲティ研究所も、紀元前3400年から3000年頃にかけて、官僚組織、農業管理、宗教施設、文字制度などが一体となった都市文明が現れたと説明しています。
粘土板に記録されたのは、神話や王の業績だけではありません。税、配給、土地、労働、大麦、銀、貸付、返済義務など、経済活動に関する大量の記録が残されました。
つまり、金融の起源は硬貨そのものよりも、誰が誰に何をどれだけ支払う義務があるのかを記録する制度にありました。
お金は最初から、物を交換するためだけの道具ではなかったのです。お金は同時に、将来の支払いを記録し、回収するための装置でもありました。
1.2. 古代社会では利子を認めながら規制した
古代社会は、利子を一律に禁止していたわけではありません。大麦や銀を借り、収穫や交易の後に元本と利子を返す契約は存在していました。
しかし、貸し手が自由に利率を設定し、債務者から際限なく回収することまで認めていたわけではありません。
- 利率の基準を設ける。
- 不正な取り立てを罰する。
- 災害による不作では返済を猶予する。
- 債務が社会を崩壊させる段階では帳消しにする。
古代の金融制度には、このような制御機能が組み込まれていました。
これは、古代の制度が未発達だったからではありません。むしろ、利子が放置されたときに何が起こるのかを、古代の人々が身近な現実として知っていたためです。
1.3. 宗教は共同体内部の利子を問題視した
利子への警戒は、古代メソポタミアだけに見られるものではありません。旧約聖書には、困窮する同胞に金を貸す際、利子を取ってはならないという規定があります。
ユダヤ教、キリスト教、イスラム教はいずれも、時代や解釈の違いはあるものの、利子や高利貸しを重大な倫理的問題として扱ってきました。
宗教が問題にしたのは、単なる数字としての金利ではありません。困窮した人の弱さにつけ込み、何も生産せずに、その人の将来の労働や財産を回収する行為です。
共同体の内部で利子が広がれば、助け合いは消え、富を持つ者が困窮者の土地と自由を取得する社会になります。
1.4. 近代以降、利子と高利貸しが区別されるようになった
商業や長距離交易が拡大すると、大規模な資金調達の必要性も高まりました。航海、工場、インフラ、国家事業などには、多額の資金が必要です。
そこで、すべての利子を道徳的に否定する考え方から、適正な利子と過度な高利貸しを区別する考え方へと変化していきました。法律による上限金利、破産制度、担保法制、銀行規制などが整備され、利子は経済活動を支える正当な対価として社会へ組み込まれました。
しかし、名称や制度が変わっても、構造そのものが消えたわけではありません。
元本を持つ者が、持たない者へ資金を貸す。借りた者が、労働や生産によって元本以上の金額を返す。その差額が、貸し手の富となる。この基本構造は、古代から現代まで変わっていません。
2. 利子とは何か|利息・金利との違い
利子の歴史を理解する前に、基本的な言葉を整理しておきましょう。
2.1. 利子・利息は貸借に対して発生する対価
一般的には、次のように説明されます。
- 元本:借りた金額、または預けた金額
- 利子・利息:元本に追加して支払う、または受け取る金額
- 金利:元本に対して利子がどの程度発生するかを示す割合
- 年利:1年間を基準とした金利
- 単利:元本だけに利子がつく計算方式
- 複利:元本と、それまでに発生した利子にも利子がつく方式
例えば、100万円を年利5%で1年間借りる場合、単純計算では5万円の利子が発生します。貸し手は100万円を貸し、1年後に105万円を受け取ります。
借り手は100万円を使える代わりに、自らの労働や事業によって105万円を用意しなければなりません。
2.2. 現代では利子は時間とリスクへの対価と説明される
利子は一般に、次のような要素への対価として正当化されます。
① 時間選好
人は、将来受け取るお金よりも、今すぐ使えるお金を高く評価する傾向があります。
貸し手は、現在使えるお金を借り手へ渡し、将来まで使用を我慢します。そのため、待つことへの報酬として利子が必要だと説明されます。
② 機会費用
貸し手は、貸した資金を別の投資や消費に使う機会を失います。その失われた可能性への対価が、利子であるという考え方です。
③ 信用リスク
借り手が返済できなくなる可能性があります。貸し手は貸倒れの危険を負うため、その危険に応じた利子を要求します。
④ インフレリスク
物価が上昇すると、返済時に受け取るお金の価値が、貸した時点より下がることがあります。その価値低下を補うためにも、利子が必要だとされます。
⑤ 審査や管理にかかる費用
金融機関には、審査、人件費、店舗、システム、貸倒れ対応などの費用があります。金利には、こうした経費も含まれます。
2.3. 利子には資金を動かす機能がある
利子が存在することによって、余剰資金を持つ者は、お金を貸す動機を持ちます。その資金によって、借り手は事業を始めたり、農業生産を続けたり、住宅を取得したりできます。
したがって、資金提供そのものには社会的な機能があります。
問題は、資金提供と利子取得を同一視することです。資金を貸すことが誰かの創造を助けるとしても、貸した者自身が創造したわけではありません。
畑を耕すのは農民です。商品を作るのは職人や労働者です。事業を運営するのは経営者と従業員です。貸し手が提供したのは、交換手段としての資金です。
それにもかかわらず、貸し手は元本の返還だけでなく、借り手が生み出した富の一部を利子として要求します。
神格反転では、この部分を問題とします。
資金を一時的に渡したことを理由に、他人が創造した富を恒常的に回収する権利が、本当に存在してよいのか。
利子の歴史は、この問いから読み直す必要があります。
3. 古代メソポタミアではなぜ借金が必要だったのか
3.1. 農民は種子や銀を借りて生産を始めた
古代メソポタミアの生活と国家を支えていたのは農業です。しかし、農民が毎年必ず十分な種子、農具、家畜、生活物資を持っていたとは限りません。
- 前年の収穫が少なかった。
- 税や地代の支払いで備蓄がなくなった。
- 家族が病気になった。
- 洪水によって農具や家畜を失った。
そのような場合、農民は神殿、宮殿、商人、富裕層などから大麦や銀を借りました。
借りた種子をまき、収穫後に元本と利子を返済します。収穫が予定どおり得られれば、貸し手は利子を得て、農民も生産を継続できます。表面的には、双方に利益のある取引です。
3.2. 農業生産には人間が制御できない危険があった
しかし、農業は人間の努力だけでは管理できません。
- 洪水
- 干ばつ
- 害虫
- 病害
- 戦争
- 水路の破損
収穫量は、自然と政治の状況によって大きく変動します。農民が懸命に働いても、収穫がゼロになることがあります。
ここで、現実の生産と金融契約の間にズレが生まれます。
3.2. 生産量は減っても契約上の債務は残った
農民が借りた種子から十分な大麦を収穫できなかった場合でも、契約書に記された元本と利子は残ります。
現実の畑から得られる富は消えている。しかし、債務という数字は消えない。
むしろ、返済が遅れれば追加負担が発生する場合もあります。構造を図にすると、次のようになります。
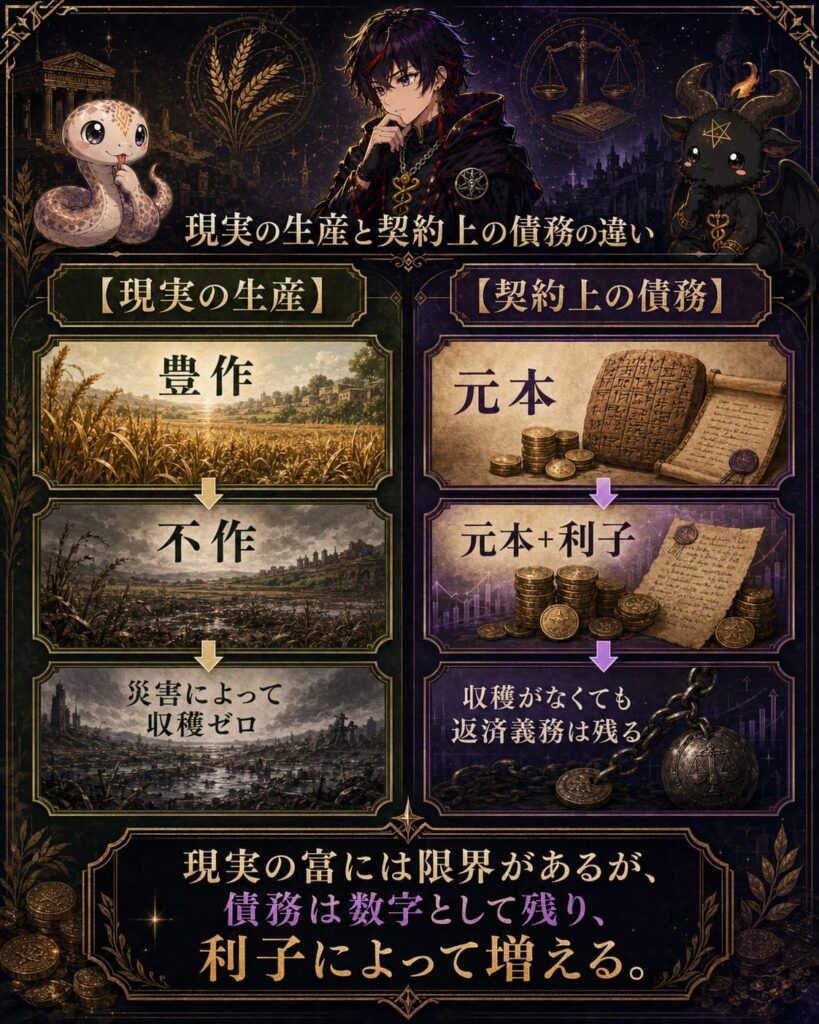
現実の富には限界があります。農作物は、無限には増えません。
人間が働ける時間にも限界があります。土地の生産力にも限界があります。
しかし、利子は契約上の数字として増え続けることができます。
有限の生産に対して、増加する債務を要求する。
このズレが、返済不能、土地喪失、債務隷属を引き起こしました。
4. ハンムラビ法典は利子をどのように管理したのか
ハンムラビ法典は、紀元前18世紀頃の古代バビロニアで編纂された法文集です。
現存する古代オリエントの法文書の中でも、特に保存状態がよく、商取引、農業、家族、財産、労働、刑罰など多岐にわたる規定を含みます。イェール大学のアヴァロン・プロジェクトやデジタル人文学プロジェクトのeHammurabiでは、法文の英訳や楔形文字資料が公開されています。
4.1. 大麦と銀の貸付には利率の規定があった
ハンムラビ法典では、大麦と銀の貸付に関する利率が規定されていました。
一般には、大麦貸付で約3分の1、銀貸付で約5分の1に相当する利率が知られています。現代的な百分率で表せば、大麦が約33.3%、銀が約20%です。
非常に高く感じられますが、当時の経済構造、収穫周期、危険、貨幣価値は現代と異なるため、住宅ローンや消費者金融の年利と単純に比較することはできません。
重要なのは、利子が自由に決められていたのではなく、法による基準が存在していたことです。貸し手の回収権は、無制限ではありませんでした。
4.2. 上限を超えた取り立てには制裁があった
ハンムラビ法典には、不正な計量や過剰な利子取得に対する規定があります。貸し手が合意や法の基準を超えて回収しようとした場合、貸付金そのものを失う可能性がありました。
これは、借りた側だけに契約遵守を要求する制度ではありません。貸した側にも、公正な計量、記録、回収方法が求められていました。
現代では、「借りたのだから返すのが当然だ」という言葉が強く使われます。
しかし、契約が存在することと、貸し手によるあらゆる回収が正当であることは同じではありません。古代の法は、その違いをすでに認識していました。
4.3. 災害時には支払いを猶予した
ハンムラビ法典第48条では、暴風雨や洪水によって畑が被害を受けたり、水不足によって穀物が育たなかったりした場合、その年の債務支払いを猶予する規定があります。
債務者は、その年について利子を支払わなくてよいとされました。
この規定が示しているのは、自己責任論の限界です。
収穫できなかったのは、農民が怠けたからとは限りません。
自然災害は、本人の努力では防げません。
それにもかかわらず契約どおりの回収を強行すれば、農民は種子、土地、家畜、自由を失います。
すると、翌年以降の生産もできなくなります。古代の法は、契約を守ることよりも、債務者が再び生産できる状態を保つことを優先したのです。
4.4. 古代の法は利子を禁止したのではなく制御した
ハンムラビ法典は、利子そのものを禁止してはいませんでした。しかし、それは利子を正しいものとして無条件に承認したという意味ではありません。
- 利率を定める
- 不正な取り立てを罰する
- 災害時には免除する
- 債務者の生産基盤を守る
古代の制度は、利子を放置すれば社会を壊すことを前提に設計されていました。
言い換えれば、利子は便利だから自由にしたのではなく、危険だから管理したのです。
5. 借金を返せない人は何を失ったのか
現代の借金では、返済できなければ信用情報に記録されたり、財産を差し押さえられたりします。古代社会では、返済不能によって失うものはさらに直接的でした。
5.1. 土地と生産手段を失った
農民が債務を返せない場合、担保に入れた農地、家畜、農具、収穫物、住居などが債権者へ移ることがありました。
これは単なる財産の移動ではありません。農地と農具を失えば、農民は次の年から自力で富を生み出せなくなります。
生産手段を失った人は、生活のために富裕層の土地で働くか、再び借金をするしかなくなります。借金が原因で生産手段を失い、生産手段がないためにさらに借金が必要になる。
この循環によって、債務者は長期的に貸し手へ依存します。
本人や家族が債務隷属に陥った
借金を返済できない場合、本人や家族が債権者のもとで労働することもありました。これを債務隷属、債務奴隷、デット・ボンデージなどと呼びます。
ただし、古代の債務隷属は、近代大西洋世界の人種奴隷制と完全に同じ制度ではありません。期間、法的地位、解放可能性、地域によって内容は異なります。
それでも、借金によって人間の自由と労働が他者に支配された点は共通しています。
本来、借金は物や銀の貸し借りです。
しかし返済不能になると、回収対象は物から土地へ、土地から労働へ、労働から人間そのものへと拡大します。利子は、最終的に人間の時間と自由を回収する仕組みになるのです。
富が貸し手側へ循環し続けた
利子による富の移動は、一度で終わりません。
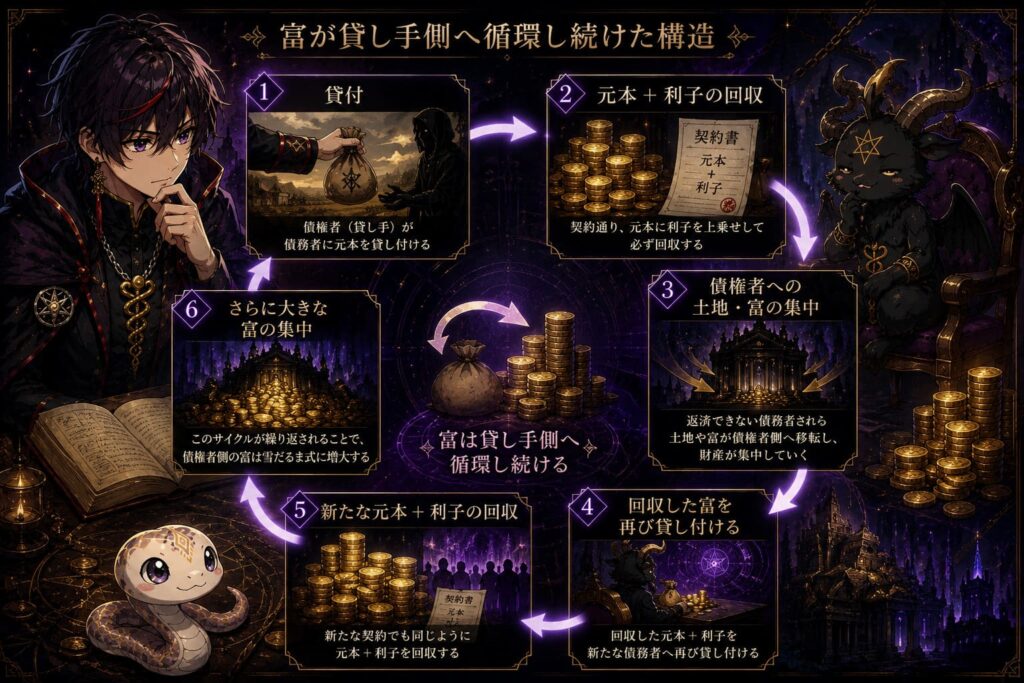
貸し手は、回収した富を消費するだけではありません。さらに別の人へ貸し付けることができます。
- 資産を持つ者ほど多く貸せる。
- 多く貸すほど多くの利子を得る。
- 利子を得るほど、さらに多く貸せる。
逆に、借りる者は元本以上の富を渡し続けます。この構造が長期化すれば、富は一方向へ集中します。
個人の返済問題が国家の弱体化につながった
一人の農民が土地を失うだけなら、個人の問題に見えるかもしれません。しかし、多数の農民が同時に土地を失えば、国家全体の問題になります。
- 自立した農民が減る。
- 食料生産が低下する。
- 税を納められる人が減る。
- 兵士や公共労働の担い手が減る。
- 富裕層が土地と労働力を囲い込む。
- 不満と社会不安が高まる。
最終的には、国家の統治基盤が弱体化します。つまり、債権者にとって合理的な回収が、社会全体では破壊的な結果を生むことがあります。
貸し手は、自分の契約だけを見れば正しい。借り手は、自分の債務だけを見れば責任を負っている。
しかし、それらが社会全体で積み重なれば、創造する人々から土地と富が奪われ、国家そのものが荒廃します。
6. 古代の王はなぜ借金を帳消しにしたのか
古代メソポタミアでは、王が債務の免除や、拘束された人々の解放を命じることがありました。研究では、こうした債務救済に関連する語として、ミーシャルムやアンドゥラールムが知られています。
ケンブリッジ大学出版局の研究では、これらの債務解放が、新王の即位、飢饉、外国軍による脅威、新年祭などと結びついて行われる場合があったと説明されています。危機に対処する市民を債務から解放する現実的な必要性や、新王による秩序の再建という意味を持っていました。
6.1. ミーシャルムとアンドゥラールムとは何か
ミーシャルムは、公正、正義、正しい秩序の回復と関係する言葉です。アンドゥラールムは、解放、自由、元の状態への回復などを表す語として使われました。
これらは、現代的な意味で単に借金の数字を削除するだけの制度ではありません。
- 債務によって拘束された人を解放する。
- 失われた土地や権利を回復する。
- 社会秩序を、債務集中以前の状態へ戻す。
そのための政治的行為でした。債務救済は慈悲ではなく、正しい秩序を回復する統治行為として位置づけられていたのです。
6.2. すべての借金が無条件で消されたわけではない
古代の債務帳消しは、あらゆる商業契約を無差別に破棄したわけではありません。
研究上、王の債務救済は、主に生活困窮による債務、宮殿に対する滞納、個人間の非商業的債務、債務を原因とする人身拘束などを対象としたと考えられています。
一方、商人同士の投資、交易、利益を目的とする事業貸付などは、別に扱われる場合がありました。
つまり古代社会は、
- 生きるために負った借金
- 利益を得るために負った商業上の借金
を区別しようとしていたのです。
食料がないために借りた人と、利益を増やすために投資資金を借りた人では、借金の性質が違います。前者から利子を取り続ければ、借り手は生存そのものを失います。
6.3. 借金帳消しは慈善ではなく国家防衛だった
王が借金を帳消しにしたのは、債務者をかわいそうに思ったからだけではありません。
農民が土地を失えば、国家は食料を失います。自由民が債務隷属に陥れば、国家は兵士や労働力を失います。債権者へ富が集中すれば、王よりも大きな経済力を持つ私的勢力が生まれます。社会の大部分が借金に拘束されれば、反乱や逃亡も起こります。
したがって、債務帳消しは国家防衛でした。
- 税収を守る
- 農民を土地へ戻す
- 兵士を確保する
- 共同体を維持する
- 富裕層による土地集中を止める
王は、債権者の契約上の権利よりも、社会全体の存続を優先したのです。
日本でも借金に苦しめられた人たちが一揆を起こし、最終的に徳政令という形で借金を帳消しするという施策が行われました。「徳政令とは?なぜ借金を帳消しにしたのか | 目的・背景・結果をわかりやすく解説」を参考にしてください。
6.4. 債権者の権利より社会の維持を優先した
現代社会では、契約を守ることが正義だと考えられています。
もちろん、約束や契約が無視されれば、信用は成立しません。しかし、契約を守ることで社会が壊れる場合はどうでしょうか。
- 多数の農民が土地を失う
- 多数の家族が債務隷属に陥る
- 生産、税収、兵力が失われる
この状況でなお、個別の契約だけを絶対視することが、本当に正義なのでしょうか。
古代の債務帳消しは、別の答えを示しています。
契約よりも社会を上に置く。
契約は社会を維持するための道具です。契約を維持するために、社会と人間を犠牲にしてはならない。
これは、古代の債務救済から読み取れる重要な思想です。
7. 古代イスラエルではなぜ利子が制限されたのか
古代イスラエルの宗教文書にも、利子に関する規定があります。旧約聖書の出エジプト記、レビ記、申命記には、貧しい同胞への貸付と利子をめぐる記述があります。
7.1. 出エジプト記・レビ記・申命記の利子規定
出エジプト記22章25節では、貧しい民に金を貸す場合、債権者のように振る舞い、利子を課してはならないとされています。
レビ記25章では、困窮した同胞を支え、利子や利益を取らずに生活できるよう助けることが求められます。申命記23章では、同胞から金銭や食物などの利子を取らない規定が示されています。
これらは、困窮者への貸付を利益獲得の機会にしてはならないという思想です。
食べるため、生活するために借りざるを得ない人から、元本以上のものを取る。それは救済ではなく、弱者の苦境を資産へ変換する行為です。
7.2. 同胞と外国人で規則が異なった
申命記では、同胞への利子取得を制限する一方、外国人への貸付には異なる扱いが示されています。
現代の普遍的人権の感覚から見れば、不平等な規定に見えるでしょう。しかし、古代社会においては、共同体内部の相互扶助と、共同体外部との商取引が区別されていました。
内部では、困窮した者を支える義務がある。外部との交易では、利益を伴う貸付を認める。
この区別からも、生活困窮者への救済貸付と、商業目的の貸付が異なるものとして認識されていたことが分かります。
7.3. 安息年とヨベルの年
旧約聖書には、安息年やヨベルの年と呼ばれる制度的理念も記されています。安息年には債務解放が語られ、ヨベルの年には土地の回復や解放が示されます。
ただし、これらが歴史上どの程度、どの地域で、どのように実施されたのかについては研究上の議論があります。
そのため、現代的な制度として定期的に完全実施されていたと断定することはできません。重要なのは、土地と人間が債務によって永久に一部の者へ集中することを防ごうとする思想が、宗教的規範として示されている点です。
土地は本来、生活と共同体を維持する基盤です。借金によって世代を超えて奪われ続ければ、共同体は富裕層と土地を持たない者へ分裂します。
宗教は、それを道徳的・制度的に抑えようとした一面があります。
8. 古代ギリシャとローマでも債務は政治問題になった
債務による土地と自由の喪失は、メソポタミアやイスラエルだけの問題ではありません。古代ギリシャとローマでも、債務は政治体制を揺るがす重大な問題になりました。
8.1. 古代ギリシャの債務隷属とソロンの改革
紀元前6世紀初頭のアテナイでは、債務を返済できない市民が土地や自由を失い、債務奴隷となる問題が深刻化していました。
そこで政治家ソロンは、セイサクテイアと呼ばれる改革を実施したと伝えられています。セイサクテイアは、一般に「重荷下ろし」と訳されます。
債務を原因とする人身拘束を解消し、債務によって奴隷化された市民を解放するなどの措置が行われたとされます。
この改革も、単に貧しい人へ慈悲を与える政策ではありません。債務によって自由市民が失われれば、政治共同体そのものが維持できなくなるからです。
市民が土地を失い、富裕者へ隷属すれば、民主的な政治参加の基盤も消えていきます。
8.2. 古代ローマの債務問題と身分闘争
古代ローマでも、債務問題は平民と貴族の対立に深く関係しました。
平民が戦争や不作によって借金を負い、返済できずに拘束される。一方、貴族層は土地と債権を保有する。
この不均衡は、身分闘争や政治改革を促す要因になりました。
古代ローマには、ネクスムと呼ばれる債務拘束に関係する制度があったとされ、後に廃止へ向かったと考えられています。また、利率をめぐる規制や債務軽減は、共和政期の政治課題として繰り返し現れました。
8.3. 文明が違っても同じ構造が現れた
メソポタミア、イスラエル、ギリシャ、ローマ。
制度も文化も異なります。しかし、債務問題には共通した流れがあります。
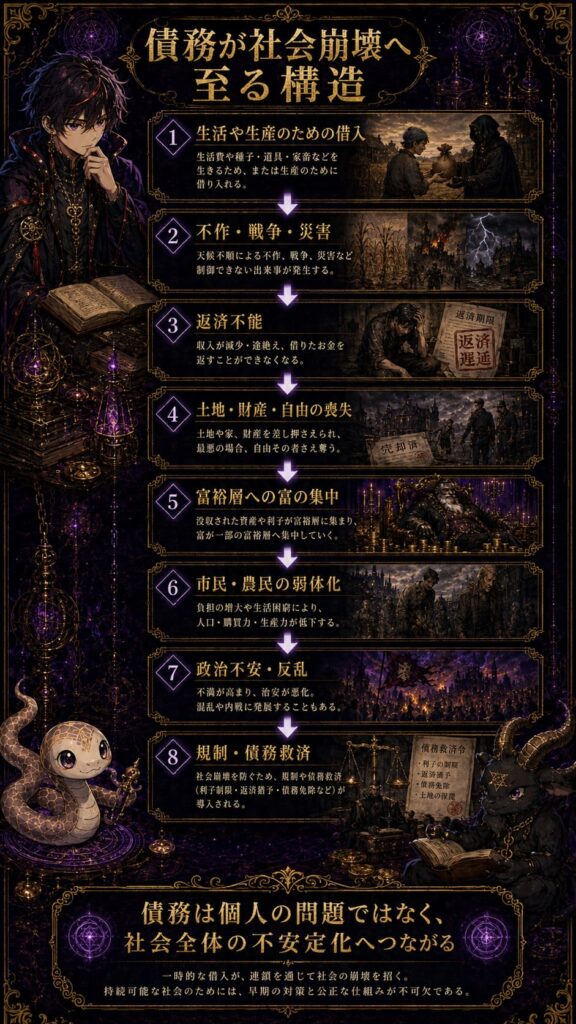
債務は個人の責任として始まります。
しかし、一定の水準を超えると国家秩序の問題になります。
だから古代社会は、貸し手の権利を完全には認めませんでした。
9. なぜ宗教は利子を禁止・制限したのか
利子の歴史を見ると、宗教は繰り返し利子を批判しています。
現代人は、それを非科学的な迷信や、商業に対する無理解と捉えることがあります。しかし、その背景には現実的な社会問題がありました。
9.1. ユダヤ教における共同体保護
ユダヤ教の利子規定は、共同体内部の困窮者を保護する思想と結びついています。
- 生きるために借りる人から利益を取らない。
- 最低限の生活に必要な物を担保として奪わない。
- 債務によって土地と自由が永久に失われることを防ぐ。
これは、共同体を維持するための経済倫理です。もっともこれは共同体内部の話で、自分たち以外からはとっても良いということです。それくらい、自分のお仲間にはあってはならぬものだと考えていたということです。
9.2. キリスト教におけるウスラ批判
中世キリスト教では、ウスラが重大な罪として批判されました。ウスラは時代によって意味が異なり、常に現代的な意味での違法な高金利だけを指したわけではありません。
貸付によって確定的な増加分を取る行為そのものが問題視されることもありました。
貨幣は子を産まない。時間は神に属するもので、人間が時間の経過そのものを売るべきではない。
困窮者への貸付から利益を得るべきではない。そのような神学的・倫理的批判が形成されました。
9.3. イスラム教におけるリバー禁止
イスラム教では、リバーが禁止されています。現代のイスラム金融では、一般に利子をリバーとして避け、売買、賃貸、共同出資、利益分配などによって金融機能を実現します。
商売や利益そのものが禁止されているわけではありません。資金を提供しただけで確定利益を要求し、損失リスクを借り手へ一方的に負わせる構造が問題とされます。
「イスラム教はなぜ利子を禁止するのか?イスラム金融の仕組みと三宗教の違い」で深掘りした記事を用意しています。利子の禁止の実態を深めたい方はこちらも参考にしてください。
9.4. 利子禁止は単なる迷信だったのか
宗教的な利子禁止には、信仰上の理由があります。しかし、同時に現実的な機能もありました。
- 困窮者を守る。
- 共同体の分裂を防ぐ。
- 富の一極集中を抑える。
- 貸し手にも危険を負わせる。
- 貨幣だけから貨幣が増える構造を警戒する。
つまり宗教は、利子が人間社会へ与える影響を道徳の問題として扱ったのです。
法律だけでは、抜け道や権力差によって弱者を守れないことがあります。そこで、利子を神に反する行為と位置づけることで、人間の回収欲望を抑えようとしたとも考えられます。
10. 利子はなぜ現代では当然になったのか
古代や中世では繰り返し警戒された利子が、なぜ現代では経済の前提になっているのでしょうか。
10.1. 商業と長距離交易が拡大した
遠隔地との交易、航海、工場建設、国家事業には、大量の資金が必要です。資金提供者が危険を負い、事業が成功した場合に利益を得ることには、一定の合理性があります。
商業が拡大するほど、資金を持つ者と事業を行う者を結びつける制度が必要になりました。
10.2. 事業融資と生活困窮の貸付が区別された
利益を生む事業への融資と、食料を買うための借金では、性質が異なります。事業融資では、借りた資金によって新しい富が生まれる可能性があります。
生活困窮の借金では、借りたお金は消費され、新たな収益を生まない場合が多いでしょう。近代以降、利子を全面禁止するのではなく、事業融資を認め、高利貸しや弱者への搾取的貸付を規制する方向へ進みました。
10.3. 利子と高利貸しが別のものとして扱われた
- 適正な金利は合法
- 過度な金利は違法
この区別によって、利子そのものは道徳的批判の対象から外れ、金利の高さや契約手法が問題とされるようになりました。
しかし、何%からが搾取なのかという線引きは、社会や時代によって異なります。年利1%であっても、借り手が一生返済し続けるなら、貸し手は労働せずに富を得ます。
年利が低いことは、回収構造が存在しないことを意味しません。
10.4. 破産・金利規制・担保法制が整備された
現代社会には、自己破産、個人再生、企業再生、上限金利、消費者保護などがあります。これらは、利子と債務が暴走しないようにする安全装置です。
つまり現代社会も、本質的には利子が危険であることを認めています。安全な仕組みだから規制するのではありません。放置すれば人間と社会を破壊するため、細かな法律を設けているのです。
10.5. 金融機関が社会インフラになった
銀行は、決済、預金、融資、企業活動、住宅購入など、社会の基盤を担っています。そのため、利子を否定することは、現代社会そのものを否定する極端な思想に見えます。
しかし、銀行機能と利子は必ずしも同一ではありません。
- 決済
- 預金管理
- 資金の仲介
- 共同投資
- リスク分担
これらは、元本に対する確定的な利子がなくても設計できます。
年利が低いことは、回収構造が存在しないことを意味しません。
11. 古代と現代では何が同じで何が違うのか
11.1. 現代にも債務をリセットする制度がある
現代社会にも、借金を減額・免除する制度があります。
- 自己破産
- 個人再生
- 企業の民事再生
- 会社更生
- 債務整理
- 国家債務の再編
- 災害時の返済猶予
- 上限金利規制
したがって、「古代にはリセットがあったが、現代には一切ない」という説明は正確ではありません。現代にも債務救済はあります。
11.2. 古代は共同体単位、現代は個人単位で処理する
大きな違いは、救済の見え方です。
古代の債務解放は、王の命令として共同体全体へ適用されることがありました。現代では、裁判所、金融機関、弁護士、行政などを通じ、個人や企業ごとに処理されます。
個別処理は精密で、公平な審査を可能にします。一方で、債務が社会全体でどの方向へ富を移しているのかが見えにくくなります。
- 借金問題は、返せない個人の問題。
- 破綻した企業の問題。
- 浪費した人の問題。
そのように分割されます。しかし、多くの人が住宅、教育、医療、生活のために借金を必要とするなら、それは個人だけの問題でしょうか。
11.3. 現代金融は安全になったが回収構造は残っている
現代は、古代よりも暴力的な債務拘束を抑えています。
返済できないからといって、直ちに家族が奴隷になるわけではありません。その意味で、制度は大きく改善しました。
しかし、富の回収構造は残っています。
- 労働者が働いて得た給与から住宅ローンを払う。
- 学生が卒業後の所得から教育費を返す。
- 企業が従業員の生み出した利益から利息を払う。
- 国家が税収から国債費を支払う。
最終的に利子を生み出しているのは、人間の労働、生産、税、消費です。
金融画面の数字が、自然に増殖しているわけではありません。誰かが働き、誰かが生み出した富が、利子として移転しています。
借り換えが救済と延命の両方になることがある
返済が難しくなった人に対し、借り換えや返済期間の延長が提案される場合があります。
月々の支払額が減るため、生活は一時的に楽になります。しかし返済期間が延びれば、総支払額が増えることがあります。
救済に見える制度が、回収期間を延ばす制度としても機能するのです。
現代金融は古代より複雑です。複雑であるからこそ、回収構造が見えにくくなっています。
12. 神格反転から見る利子の本質
ここまでは、史実と一般的な金融の説明を見てきました。ここからは、神格反転の立場を明確にします。
12.1. 資金提供は創造を助けるが、利子は創造ではない
資金がなければ、事業を始められないことがあります。
工場、店、農場、研究、作品制作。
資金提供が創造を助けることは事実です。
しかし、助けたことと、創造したことは別です。
- 農作物を作ったのは農民です。
- 商品を作ったのは労働者です。
- サービスを提供したのは現場の人間です。
- 新しい発明を生んだのは研究者です。
貸し手は資金を渡しました。元本の返還を受けることは理解できます。
しかし、それに加えて、時間の経過を理由に他者の生産物を要求する利子は、創造ではありません。
利子とは、創造された富の分配を受ける仕組みではなく、創造者から先に取り分を回収する仕組みです。
12.2. 利子は未来の富を先に押さえる装置である
利子付き契約が結ばれると、借り手が未来に生み出す富の一部は、すでに貸し手のものになります。
- 未来の給与
- 未来の収穫
- 未来の売上
- 未来の税収
- 未来の労働時間
まだ存在していない富に対し、貸し手が先に回収権を持つのです。これは、未来を担保にした回収です。
借り手は、まず自分や家族のために働くのではありません。返済期日が来れば、最初に債権者の取り分を確保しなければなりません。生活や再投資は、その残りから行います。
創造する側より、回収する側の権利が先に置かれる構造です。
12.3. 発展は回収効率の向上にもなり得る
金融の発展は、一般に文明の進歩として語られます。
- より多くの人へ融資できる
- 返済を自動化できる
- 信用情報によって危険を計算できる
- 世界中へ瞬時に資金を動かせる
しかし反転して見れば、それは回収効率の向上でもあります。
- 給与口座から自動的に返済される
- 支払いが遅れれば信用情報へ記録される
- 資産は電子的に差し押さえられる
- 国家を超えて債権が売買される
現代金融は、古代より暴力を減らしました。その一方で、より広範囲から、より確実に、より長期にわたって富を回収できるようになりました。発展という言葉だけで見ると、この側面が隠れます。
12.4. 契約の正しさと契約内容の公正は別である
利子を正当化する最大の言葉は、「本人が同意した契約である」というものです。
しかし、同意があることと、対等であることは同じではありません。
- 明日の食事がない人
- 子どもの治療費が必要な人
- 進学しなければ職業選択が狭まる人
- 家賃を払えなければ住居を失う人
こうした人々は、自由に選んで借りているのでしょうか。
形式上は同意しています。しかし、借りない選択肢が現実には存在しない場合があります。
圧倒的な資産を持つ側と、今を生きるために資金を必要とする側。
両者が署名したからといって、契約が公正であるとは限りません。契約の正しさは、しばしば力の差を隠す正義になります。
12.5. 問題は利子の暴走ではなく、利子そのものにある
一般的な立場では、「利子そのものは必要で、問題は高すぎる金利だけである」と説明されます。
神格反転は、ここで立場を異にします。
利率が低くても、利子は利子です。貸し手は、自ら働かずに元本以上の富を得ます。
その増加分は、借り手や、その事業で働く人々が生み出します。
年利1%なら搾取ではなく、20%なら搾取なのでしょうか。
違いは、回収の速度と大きさです。構造は同じです。
- 資産を持つ者が貸す。
- 資産を持たない者が働く。
働いて生み出した富の一部が、所有者へ移る。利子は、労働しなくても富を得られる権利を制度化します。
そして利子で得た富を再び貸せば、貸し手はさらに働かずに富を増やせます。この仕組みが続く限り、富は創造する人ではなく、元本を所有する人へ集まります。
だから神格反転は、利子を「管理すればよい危険な装置」とは考えません。
利子は、存在してはいけない回収構造です。
資金提供は必要です。しかし、その対価は、確定利子ではなく、実際の利益と損失を分担する形であるべきです。
利益が出たなら分ける。損失が出たなら資金提供者も負う。
貸し手だけが元本と利益を優先的に保証され、創造者だけが失敗の危険を負う仕組みは、公正ではありません。
【関連記事】利子はなぜあるのか?利息と金利との違いと仕組みをわかりやすく解説
13. 利子への批判に対する主な反論
13.1. 利子がなければ誰も貸さないのではないか
利子がなければ、確定利益を目的に資金を貸す人は減るでしょう。しかし、それは資金提供がなくなることを意味しません。
- 共同出資
- 利益分配
- 協同組合型金融
- 公的融資
- 無利子貸付
- 会員制の相互扶助
- 売買や賃貸による資金提供
さまざまな仕組みが考えられます。重要なのは、資金提供者が何の利益も得てはいけないということではありません。
創造の結果として利益が生まれた場合に、その利益を分けることと、結果にかかわらず時間だけで確定利益を取ることは違います。
事業が失敗したのに、貸し手だけが元本と利子を要求する。農作物が失われたのに、農民だけが返済責任を負う。それが利子の不公正です。
13.2. 返済できないのは自己責任ではないか
無計画な借入や浪費が原因で返済できない場合はあります。
すべてを社会のせいにすることも正しくありません。しかし、借金の原因はそれだけではありません。
- 災害
- 病気
- 失業
- 賃金低下
- 教育費
- 住宅費
- 家族の介護
- 不況
- 戦争
個人が制御できない要因は多くあります。古代社会が災害時の猶予や債務免除を設けたのは、返済不能が必ずしも人格や努力の問題ではないと知っていたからです。
また、個人が無計画だったとしても、その人から元本以上の富を取り続ける仕組みが正当化されるとは限りません。失敗への責任と、失敗者から利益を得る権利は別問題です。
13.3. 現代には破産制度があるから問題ないのではないか
破産制度は重要な安全装置です。債務によって人間が一生拘束されることを防ぎ、再出発を可能にします。
しかし、破産制度が必要であること自体、利子付き債務が人間を再起不能にする危険を持つ証拠でもあります。
火災が起きるから消火器が必要です。消火器があるから、火災が問題ではないとは言えません。
破産制度は、利子構造によって発生した被害を事後的に処理する制度です。富が貸し手へ流れる構造そのものをなくすものではありません。
13.4. 貸し手もリスクを取っているのではないか
確かに、貸し手には貸倒れの危険があります。しかし、現代の融資では、担保、保証人、審査、保険、証券化などによって、危険を減らす仕組みがあります。
それでも危険があることは事実です。
問題は、危険を取った対価として、他人が働き続ける限り確定的な利益を得てよいのかという点です。
危険を負うなら、利益だけでなく損失も共有すべきです。事業が成功すれば利益を分け、失敗すればともに損失を負う。
それが本来の危険負担です。元本と利子を優先的に請求し、損失を借り手側へ集中させる制度は、対等な危険分担とは言えません。
14.5. 利子は何も生み出していないという主張は正しいか
利子そのものは、農作物も商品もサービスも生み出しません。ただし、資金提供によって創造活動が可能になる場合はあります。
この意味で、金融には創造を支援する機能があります。
しかし、支援した者と創造した者を同一視してはいけません。
舞台を用意した者が、演者そのものになるわけではありません。道具を貸した者が、作品を作ったわけではありません。
資金提供者が利益を得るなら、実際に生まれた利益から公正に分配されるべきです。
結果にかかわらず、時間の経過だけで増える確定利子は、創造の対価ではありません。それは回収の権利です。
14. 利子が国家を荒廃させる理由
利子の問題は、借り手と貸し手の間だけで終わりません。
社会全体で利子付き債務が拡大すると、国家の構造が変わります。
14.1. 生産者より所有者が強くなる
利子によって富が増える社会では、働いて生産するより、資産を所有して貸し出す方が有利になります。実際に物やサービスを作る人より、土地、金銭、債権を持つ人が大きな取り分を得ます。
すると、人々は創造より所有を目指します。
- 事業を育てるより、金融商品を持つ。
- 人を教育するより、債権を持つ。
- 地域を豊かにするより、家賃や利子を回収する。
社会の中心が、創造から回収へ移ります。
14.2. 税収が債権者へ流れる
国家が利子付きで借金をすれば、将来の税収から元本と利子を支払います。税を生み出すのは国民の労働と消費です。
つまり国債の利子も、最終的には国民が生み出した富から支払われます。国家が借金に依存するほど、未来の税収があらかじめ債権者へ割り当てられます。
教育、医療、インフラ、福祉に使える富が、過去の債務への利払いに消えます。
14.3. 国民が消費と創造に使える富が減る
住宅ローン、教育ローン、カードローンなどへの返済が増えれば、人々が生活や新しい挑戦に使えるお金は減ります。
- 返済のために働く。
- 返済のために安定だけを求める。
- 失敗できないため、新しい創造へ挑戦できない。
利子は、金銭だけでなく人間の選択肢を回収します。
14.4. 格差が世代を超えて固定される
元本を持つ家庭は、利子や運用益を得られます。元本を持たない家庭は、教育、住宅、生活のために借金をします。
資産を持つ者は、次の世代へ資産と利子収入を渡します。資産を持たない者は、次の世代へ返済負担や、資産形成の難しさを残します。
こうして格差は、努力の差ではなく、貸す側に生まれたか、借りる側に生まれたかによって固定されていきます。
14.5. 回収対象が弱り、最終的に社会が縮小する
利子による回収が進みすぎれば、借り手は消費できなくなります。
- 企業は売上を失います。
- 賃金が下がります。
- 税収が減ります。
- さらに借金が必要になります。
回収する側は、一時的には富を増やせます。しかし、回収対象である社会そのものが弱れば、最終的には貸し手の富も維持できません。
古代の王が債務帳消しを行ったのは、この限界を知っていたからです。利子は、回収対象を食い尽くすまで止まりません。
そのため利子を中心にした国家は、外見上どれほど繁栄していても、内部では生産者と生活者を弱らせ、長期的に荒廃していきます。
15. 利子に代わる仕組みは考えられるのか
利子を否定すると、「では、資金が必要な人はどうするのか」という疑問が生まれます。
必要なのは、金融機能の廃止ではありません。回収を前提としない金融への転換です。
15.1. 利益と損失を分担する
- 事業へ資金を提供するなら、貸付ではなく共同出資にする。
- 利益が出れば、取り決めた割合で分配する。
- 損失が出れば、資金提供者も負担する。
創造者だけに失敗責任を押しつけず、資金提供者も同じ結果を引き受けます。
15.2. 生活のための貸付は無利子にする
病気、災害、教育、最低限の住宅など、生存や基本的人権に関わる資金は、利益獲得の対象にすべきではありません。
公的制度、相互扶助、基金、協同組合などを通じ、無利子または実費のみで支援する。困窮した人を、資産家が富を増やす機会にしてはなりません。
15.3. 手数料と利子を区別する
審査、送金、契約管理には実際の費用がかかります。その実費を手数料として支払うことと、元本に比例して時間とともに増加する利子は違います。
必要な業務費用は透明にする。時間の経過だけで利益が増える制度は廃止する。
15.4. 国家が通貨と信用を公共財として扱う
社会に必要な資金を、民間債権者から利子付きで借りなければ供給できない仕組み自体を問い直す必要があります。
通貨、決済、信用は、社会全体を支える基盤です。それを私的な回収装置ではなく、創造と生活を支える公共財として設計する。
利子をなくすには、個人の心がけだけでなく、国家と金融制度の再設計が必要です。
16. まとめ|古代社会は利子の危険性を知っていた
利子の歴史をたどると、次のことが分かります。
古代メソポタミアでは、硬貨が広く流通する以前から貸付と債務記録が存在しました。ハンムラビ法典は利子を認めながらも、利率、不正な取り立て、災害時の猶予などを規定していました。
債務を返せない人は、土地、生産手段、自由を失うことがありました。多数の農民が債務隷属に陥れば、食料、税収、兵力が失われ、国家そのものが弱体化しました。
そのため古代の王は、債務を帳消しにし、人々と土地を共同体へ戻しました。古代イスラエル、ギリシャ、ローマ、キリスト教、イスラム教も、それぞれの形で利子や債務の危険性を問題視しました。
現代には、金利規制や破産制度があります。しかし、利子によって創造者から所有者へ富が移動する基本構造は残っています。
利子は、資金を動かすために必要な仕組みだと説明されます。しかし、資金提供と利子は同じではありません。
資金提供は、創造を助けることがあります。利子は、その創造によって生まれた富を、貸し手が確定的に回収する仕組みです。
- 利子を得る者は、直接働かなくても富を増やせます。
- 利子を払う者は、元本以上の富を生み出すために働き続けます。
- その富を再び貸せば、回収する側の資産はさらに増えます。
この構造が続く限り、富は生み出す者から、所有する者へ流れ続けます。そして、創造者が弱り、生活者が借金に拘束され、国家の税収が利払いへ消えれば、社会は内側から荒廃します。
古代社会が利子を危険視したのは、未発達だったからではありません。利子が土地を奪い、人間を拘束し、共同体と国家を壊すことを知っていたからです。
神格反転は、利子を適切に管理すればよいとは考えません。高利だけが問題なのでもありません。
他者の労働と創造によって生まれた富を、元本の所有と時間の経過だけを理由に回収する行為そのものが問題です。
利子は創造ではありません。
利子は回収です。利子は、働かずに他人の富を奪う権利を制度化します。
だから、利子は存在してはいけない。必要なのは、貸し手だけが確定利益を得る社会ではありません。創造した者が富を受け取り、資金提供者も利益と損失を公正に分かち合う社会です。契約を守るために、人間と国家を犠牲にしてはならない。
社会を壊す契約であるなら、変えるべきなのは人間ではなく契約です。
歴史を反転して見ると、借金帳消しは未熟な時代の失敗ではありません。それは、回収する者から社会を守り、創造する者を再び土地と生活へ戻すための防衛だったのです。
17. 見えない構造を読み解きたいあなたへ|神格反転の書
私たちは、目の前で起きている出来事だけを見て、自分を責めてしまうことがあります。
- 努力しても報われないのは、自分に能力がないから。
- 仕事が苦しいのは、忍耐力がないから。
- 何をしても満たされないのは、感謝が足りないから。
しかし、個人の問題に見える苦しみの背後には、社会、お金、教育、労働、人間関係などの構造が存在します。
見えない構造を知らなければ、本来は仕組みの問題であることまで、自分の責任として背負わされます。神格反転の書では、人生と社会の背後にある見えにくい構造を読み解くための入り口をまとめています。
学歴や企業から与えられた評価だけで、自分の価値を決めたくない方は、ぜひ受け取ってみてください。
説明文よりも物語で見えない構造を読み解きたい方は物語も用意しています。社会の構造、奪う者と創る者、そして真実を取り戻す物語を、文章やイラストの形で展開しています。
こちらは有料ではありますが、1話から3話のみ無料でお読み頂くことが可能です。もしも説明文ではなく、物語の世界を探検したいという場合は、物語録をチェックしてみてください。
敵は嘘により栄え、真実により滅ぶ。
やっていることが、その人の正体。
18. 参考文献・出典
古代メソポタミア・利子・債務帳消し
- Hudson, Michael & Van De Mieroop, Marc (Eds.)(2002) Debt and Economic Renewal in the Ancient Near East. CDL Press.
https://books.google.com/books?id=fdAFfroQCREC - May, Larry(2019)
“Debt Forgiveness and Equity.”
In Ancient Legal Thought: Equity, Justice, and Humaneness from Hammurabi and the Pharaohs to Justinian and the Talmud, pp.61–78.
Cambridge University Press.
https://doi.org/10.1017/9781108670012.005 - May, Larry(2019) Ancient Legal Thought: Equity, Justice, and Humaneness from Hammurabi and the Pharaohs to Justinian and the Talmud. Cambridge University Press.
https://doi.org/10.1017/9781108670012 - Roth, Martha T. Law Collections from Mesopotamia and Asia Minor. Society of Biblical Literature.
https://www.jstor.org/stable/jj.25577265 - University of Cambridge.
“Ancient Mesopotamia: An Overview.”
https://www.arch.cam.ac.uk/about-us/mesopotamia/mesopotamia-history - J. Paul Getty Museum.
“Mesopotamia: Civilization Begins.”
https://www.getty.edu/art/exhibitions/mesopotamia/explore.html
ハンムラビ法典・利率・災害時の返済猶予
- Yale Law School.
“The Code of Hammurabi.”
The Avalon Project.
https://avalon.law.yale.edu/ancient/hamframe.asp - Yale University. Rural Financial Markets in Developing Countries.
https://www.econ.yale.edu/growth_pdf/cdp914.pdf - Donald Kagan.
“The Rise of Athens.”
Yale Open Courses.
https://oyc.yale.edu/classics/clcv-205/lecture-11
債務奴隷・債務隷属
- Testart, Alain(2002)
“The Extent and Significance of Debt Slavery.” Revue Française de Sociologie.
https://www.persee.fr/doc/rfsoc_0035-2969_2002_sup_43_1_5570 - Frank, Stephanie(2016)
“The ‘Force in the Thing’: Mauss’ Nonauthoritarian Sociality in the Gift.” HAU: Journal of Ethnographic Theory, 6(2).
https://doi.org/10.14318/hau6.2.017
古代イスラエル・旧約聖書の利子規定
- 『出エジプト記』22章25節
https://www.biblegateway.com/passage/?search=Exodus%2022%3A25&version=NRSVUE - 『レビ記』25章35~37節
https://www.biblegateway.com/passage/?search=Leviticus%2025%3A35-37&version=NRSVUE - 『申命記』15章1~11節
https://www.biblegateway.com/passage/?search=Deuteronomy%2015%3A1-11&version=NRSVUE - 『申命記』23章19~20節
https://www.biblegateway.com/passage/?search=Deuteronomy%2023%3A19-20&version=NRSVUE - 『レビ記』25章8~55節
https://www.biblegateway.com/passage/?search=Leviticus%2025%3A8-55&version=NRSVUE
古代ギリシャ・ソロンの債務改革
- Aristotle. The Athenian Constitution, Chapter 6.
https://www.perseus.tufts.edu/hopper/text?doc=Aristot.%20Ath.%20Pol.%206 - Plutarch. Life of Solon, Chapters 13–16.
https://www.perseus.tufts.edu/hopper/text?doc=Plut.%20Sol.%2013 - Donald Kagan.
Yale Open Courses.
https://oyc.yale.edu/classics/clcv-205/lecture-11
古代ローマ・債務拘束・利率規制
- Yale Law School.
“The Twelve Tables.”
https://avalon.law.yale.edu/ancient/twelve_tables.asp - Smith, William.
“Fenus.” A Dictionary of Greek and Roman Antiquities.
https://penelope.uchicago.edu/Thayer/E/Roman/Texts/secondary/SMIGRA%2A/Fenus.html - Livy. History of Rome, Book 7.
https://www.perseus.tufts.edu/hopper/text?doc=Liv.%207 - Tacitus. Annals, Book 6.
https://www.perseus.tufts.edu/hopper/text?doc=Tac.%20Ann.%206.16
キリスト教・ウスラ・利子禁止の歴史
- Thomas Aquinas. Summa Theologiae, II-II, Question 78.
https://www.newadvent.org/summa/3078.htm - Aristotle. Politics, Book I, Chapter 10.
https://www.perseus.tufts.edu/hopper/text?doc=Aristot.%20Pol.%201.1258b - Cornell Law School.
“Usury.”
https://www.law.cornell.edu/wex/usury
イスラム教・リバー・イスラム金融
- 『クルアーン』第2章275~279節
https://quran.com/2/275-279 - 『クルアーン』第3章130節
https://quran.com/3/130 - International Monetary Fund. Islamic Finance: Opportunities, Challenges, and Policy Options.
https://www.imf.org/external/pubs/ft/sdn/2015/sdn1505.pdf - 日本貿易振興機構アジア経済研究所
「イスラーム金融の基礎構造」
https://www.ide.go.jp/library/Japanese/Publish/Reports/InterimReport/pdf/2008_0406_02.pdf
債務・経済成長・国家経済への影響
- Fisher, Irving(1933)
“The Debt-Deflation Theory of Great Depressions.” Econometrica, 1(4), 337–357.
https://www.jstor.org/stable/1907327 - Cecchetti, Stephen G., Mohanty, M. S., & Zampolli, Fabrizio(2011)
“The Real Effects of Debt.”
BIS Working Papers No.352.
https://www.bis.org/publ/work352.pdf - Lombardi, Marco, Mohanty, M. S., & Shim, Ilhyock(2017)
“The Real Effects of Household Debt in the Short and Long Run.”
BIS Working Papers No.607.
https://www.bis.org/publ/work607.pdf - Pattillo, Catherine, Poirson, Hélène, & Ricci, Luca(2002)
“External Debt and Growth.”
IMF Working Paper WP/02/69.
https://www.imf.org/external/pubs/ft/wp/2002/wp0269.pdf - Kumar, Manmohan S., & Woo, Jaejoon(2010)
“Public Debt and Growth.”
IMF Working Paper WP/10/174.
https://www.imf.org/external/pubs/ft/wp/2010/wp10174.pdf - Cordella, Tito, Ricci, Luca Antonio, & Ruiz-Arranz, Marta(2005)
“Debt Overhang or Debt Irrelevance? Revisiting the Debt-Growth Link.”
IMF Working Paper WP/05/223.
https://www.imf.org/external/pubs/ft/wp/2005/wp05223.pdf - Jalles, João Tovar et al.(2022)
“Economic Growth after Debt Surges.”
IMF Working Paper WP/22/159.
https://www.imf.org/-/media/Files/Publications/WP/2022/English/wpiea2022159-print-pdf.ashx - de Soyres, Charles, Kose, M. Ayhan, & Ohnsorge, Franziska(2022)
“Public Debt and Real GDP: Revisiting the Impact.”
IMF Working Paper WP/22/76.
https://www.imf.org/-/media/files/publications/wp/2022/english/wpiea2022076-print-pdf.pdf