
資本主義ではなぜ投資家が労働者より有利なのか?所有が利益を生む仕組み
私たちは一般的に、お金を得るためには働かなければならないと考えています。
- 工場で商品を作る。
- 農地で食料を育てる。
- トラックで荷物を運ぶ。
- 店舗で商品を販売する。
- 建物を建てる。
- 機械を修理する。
- システムを開発する。
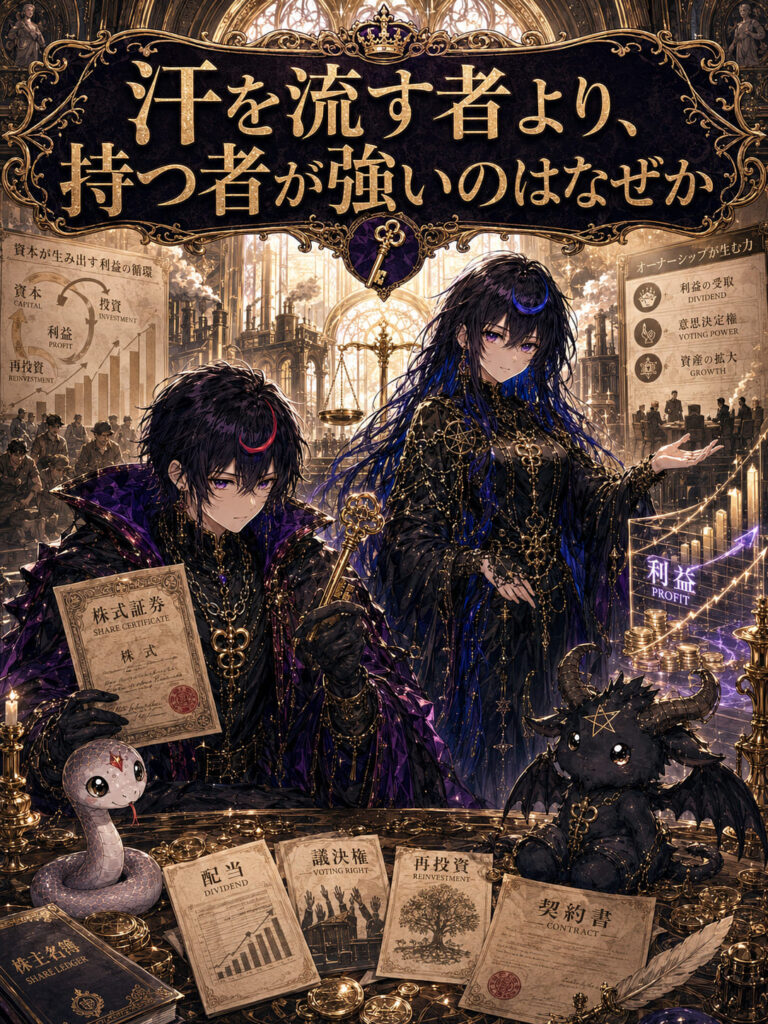
こうして誰かが現実世界で何かを作り、運び、維持することで社会は成り立っています。ところが、資本主義には、もう一つの収入経路があります。
「働く」ことではなく、「所有する」ことで利益を得る方法です。
代表例が株式です。株式を所有すれば、企業が配当を実施したときに配当金を受け取れます。株価が上昇した後に売却すればキャピタルゲインを得られます。
普通株であれば、企業の重要事項について議決権を持つこともあります。さらに、得た利益を再投資すれば、その資産が次の利益を生み、長期間では複利的に資産が増える可能性があります。
株式とは企業に対する「所有持分」であり、投資家が株式を保有する理由として値上がりによる資本増価、配当、議決権が挙げられます。
ここには、労働者と投資家の大きな違いがあります。
労働と所有の違い
収入を得る根拠が違う
労働することが収入の根拠
所有することが利益への権利の根拠
資本主義そのものの基本構造については、資本主義とは何か?仕組み・特徴・歴史・メリットと問題点をわかりやすく解説で詳しく整理しています。
そちらでも述べているように、資本主義の本質は単に「お金があること」ではありません。土地、工場、会社、株式などを私人が所有し、その所有物から利益を得られることに大きな特徴があります。
本記事では既存の「資本主義と搾取」の議論を繰り返しません。賃金がなぜ低くなるのか、労働者からどのように利益が生まれるのかという問題については、資本主義は労働者を搾取する仕組みなのか?利益と賃金の関係から考えるへ譲ります。
ここではあくまで、株式、配当、キャピタルゲイン、議決権、資産の複利、損失の社会化という六つから、「なぜ資本主義では、持っている人が強くなりやすいのか」を考えます。
1. 資本主義と投資家の関係|先に結論
先に結論を述べます。
資本主義で投資家が労働者より有利になりやすい最大の理由は、「労働した量」ではなく「所有している資産量」に応じて利益と権利を拡大できるからです。
労働者は、自分自身の時間を使って収入を得ます。
一日は24時間しかありません。どれだけ優秀な人でも、1日100時間働くことはできません。一方で株式には、100万円分、1,000万円分、1億円分、10億円分。と所有量を増やすことができます。
さらに、一社だけを所有する必要もありません。何十社、何百社、投資信託やETFなどを通じれば非常に多くの企業の株式を間接的に保有できます。
つまり、労働は人間の身体に制限される一方で、所有権は資産量によって拡張できるという違いがあります。
この違いがあります。
さらに株式には、単に値上がりを待つだけではなく、配当、議決権、再投資という仕組みがあります。
株式が資産を増やす循環
配当を再投資すると、所有する株式そのものを増やせる
投資収益だけでなく、その収益自体へ次の収益が乗ることを「複利成長」と言います。
つまり、資本主義では、労働によってお金を得る道だけでなく、すでに持っている資産がお金を得る道が存在します。
これが、資本主義と投資家を理解する最初のポイントです。
2. 株式とは何か|単なる値動きする数字ではなく「会社の所有権」
株式投資を考えるとき、最初に理解するべきなのは、「株式とは何なのか」ということです。
証券口座を開くと、A社100株、B社500株、C社1,000株という数字が並びます。そのため、株式を、「値段が上下する金融商品」だと考えがちです。
しかし本質は違います。
株式とは、企業に対する所有持分です。株式について企業におけるオーナーシップ・ポジション(所有権の地位)を示し、企業の資産と利益に対する比例的な請求権を表します。
つまり株式を買うということは、単に数字を買っているのではありません。
会社の一部を所有する権利を買っているということです。ここが非常に重要です。
資本主義において利益を得る権利は、「誰が最も汗を流したのか」だけでは決まりません。誰が所有しているのかによっても決まります。
工場の現場で働いていなくても、商品の設計をしていなくても、配送をしていなくても株主になれます。その企業の商品を一度も使ったことがなくても、株式を購入すれば所有者の一人になれます。
ここで神格反転が疑問を持つのは、なぜ資金を持っていることが、他者が働く企業の利益への継続的な権利へ変わるのかという点です。
もちろん企業に資金は必要です。工場を建てるにも、研究するにも、新商品を開発するにも先に資金がいります。
そのため新しく発行された株式を投資家が購入する一次市場では、企業が実際に資金を受け取ります。Investor.govでも、一次市場を「新規発行された証券が投資家へ販売され、その代金を発行者が受け取る市場」と定義しています。この部分には明確な資金供給機能があります。
しかし、証券取引所で既存株式を売買するときは事情が異なります。
例えば、Aさんが持っている株をBさんへ100万円で売る。場合、その100万円は基本的にはAさんへ渡ります。会社へ新しく100万円が入るわけではありません。
それでもBさんは、会社の所有権を引き継ぎます。
企業へ資金を供給する行為
- 新しく資本を企業へ入れる
- 生産や事業の原資になりうる
- 資本を生産へ供給する役割がある
既存の株式を売買する行為
- Aさんの株をBさんが買う
- お金は基本的にAさんへ渡る
- Bさんは会社の所有権を引き継ぐ
- ただし、商品やサービスを新しく作るわけではない
「企業へ資金を供給すること」と 「すでに存在する所有権を売買すること」は 区別して考える。
ここに、企業へ資金を供給することと、すでに存在する所有権を売買することの違いがあります。
神格反転では、この二つを同じものとして扱いません。
資本を生産へ供給する行為には役割があります。しかし、既存の株式を売買して値上がり益を得ることそのものが、商品やサービスを新しく作っているわけではありません。
ここが、現実世界の創造と金融市場上の利益を分ける最初の境界線です。
3. 配当とは何か|「働いた報酬」ではなく「所有していることへの分配」
株主が受け取れる利益の代表例が配当です。企業は商品やサービスを販売します。そこから、原材料費、人件費、設備費、物流費、広告費、利息、税金などを支払います。
そして最終的に利益が残ります。その利益の一部を株主へ分配するのが配当です。
もちろん、利益が出れば必ず配当が出るわけではありません。企業は利益を、新工場、研究開発、企業買収、借入返済、内部留保などへ回すこともできます。
それでも重要なのは、配当を受け取る資格が何によって生まれているのかです。
基本的には、株式を所有しているからです。その会社で何時間働いたのかではありません。
例えば同じ会社に二人いるとします。
- Aさん:毎日工場で8時間働いている。株式は持っていない。
- Bさん:会社では働いていない。株式を大量に所有している。
会社が配当を出した場合、配当を受け取るのは株主であるBさんです。
Aさんには給料があります。Bさんには配当があります。ここでは、労働所得と、所有所得が完全に別の原理で動いています。
この違いそのものが資本主義です。
神格反転では、投資家が全員悪人であるとは考えません。年金生活のために株を持つ人もいます。会社員が少額の投資信託を保有していることもあります。自社株を持っている労働者もいます。
重要なのは人物分類ではありません。
「生活費を主として自分の労働から得ているのか」、それとも、「所有している資産から得ているのか」という収入源の違いを見る必要があります。
そして、資本主義では、資産量が増えれば、労働量を増やさなくても配当額を増やせる可能性があります。ここが労働者との大きな違いです。
4. キャピタルゲインとは何か|会社が払っていない利益がなぜ生まれるのか
株式投資の利益には、もう一つ大きなものがあります。キャピタルゲインです。
キャピタルゲインとは、投資した価格より高い価格で資産を売却したときに生まれる利益です。
キャピタルゲインの仕組み
「買った価格」と「売った価格」の差が利益になる
例えば、100万円で株式を購入し、200万円へ値上がりし、200万円で売却すると、100万円の利益となります。これがキャピタルゲインです。
ここで興味深いことがあります。この100万円は、会社が投資家へ100万円を支払ったわけではありません。
次にその株式を買った人が200万円を支払っています。つまり、二次市場では、所有権の価格が上昇し、その所有権を次の人へ高く売却することで利益が生まれます。
もちろん、株価が上がる理由には、企業利益が伸びた、将来の成長が期待された、新商品が成功した、技術革新が起きたなどの実体的な背景がある場合があります。
だから、キャピタルゲインをすべて「虚構」と呼ぶのは正確ではありません。しかし、株価の値上がりそのものが、新しい商品を生産しているわけではないことも事実です。
例えば、昨日1,000円だった株が今日2,000円になった。
それだけでは、米の生産量が2倍になったわけではありません。住宅が2倍になったわけでもありません。道路が2倍に延びたわけでもありません。企業の所有権に対して、市場参加者が支払おうとする価格が変わったわけです。
金融上の価格増加と、現実世界に存在する富の増加は必ずしも同じではありません。ここを混同すると、「株価が上がり、金融資産が増え、社会全体の富が同じだけ増えた」と考えてしまいます。
しかし本当の富には、食料、住宅、技術、設備、医療、エネルギー、物流、知識、生産能力などがあります。株式市場は、それらを生み出す企業の所有権を値付けする市場です。
所有権の価格と、所有されている企業が現実に生み出す価値を分けて見る必要があります。
5. 議決権|資産を持つことが「決める権利」へ変わる
株式の力は、配当やキャピタルゲインだけではありません。
普通株には一般に議決権があります。多くの株式には取締役選任などの企業意思決定について比例的な投票権が付いています。
つまり、資本主義において株式は、利益を受け取る権利であると同時に、企業について決める権利でもあります。
ここが非常に重要です。
仮に、10年間働いている労働者と昨日株式を大量購入した大株主がいたとします。
その企業について、「誰が取締役になるのか」、「経営陣を支持するのか」、「企業統治をどうするのか」などの正式な株主権限は、勤続年数ではなく株式所有によって発生します。
もちろん、現代企業では、経営者、労働組合、従業員、金融機関、顧客、政府など多くの主体が企業行動へ影響を与えています。株主がすべてを自由に決められるわけではありません。
しかし制度上、資本所有が企業統治への権利へ変換される仕組みが存在します。
ここでは、お金が単なる「モノを買う力」ではなく、 企業を所有し、その意思決定へ関与する 「権力」へ変換されています。
つまり、資産を持ち、株式を買い、会社の所有者になり、配当を受け取り議決権も得るという流れです。
ここではお金が、単なる購買力だけでなく、意思決定力へ変わっています。
資本主義の格差を考えるとき、所得だけを見ると本質を見失います。1億円持っている人と100万円持っている人の違いは、「買える商品が多い」だけではありません。
1億円を株式へ変えれば、企業所有へ参加できます。さらに巨大な資本であれば、企業経営へ無視できない影響を与えることも可能になります。
資本を持っている人は、次の競争へ参加するだけではありません。競争が行われる企業そのものを所有できるからです。
6. 資産の複利|なぜ「持っている人ほど有利」が時間とともに拡大するのか
投資家が強くなりやすい最大の仕組みの一つが、複利です。
厳密には、株式投資の収益率は預金金利のように固定された「利息」ではありません。株価は下落します。配当が減ることもあります。企業が破綻して投資額を失うこともあります。
しかし、配当や値上がり益を消費せず再投資し、さらにその資産から収益を得ることができれば、資産は複利的に増える可能性があります。
投資した元本だけでなく、その投資から得た収益に対しても次の収益が生まれる状態を「複利的な成長」と言います。
投資で得た利益を使わずに再投資すると、利益そのものが次の利益を生む元になります。
単に最初の100万円だけが利益を生み続けるのではありません。 得られた利益を再投資することで、 「元本+これまでの利益」全体が次の利益を生む元になります。 これが複利的な成長の基本構造です。
※上図は仕組みを説明するため、毎回10%の収益が得られると仮定した単純化した例です。
例えば非常に単純化して、100万円、利益10万円、110万円を再投資、次は110万円が利益を生む元になるという構造です。さらに次は121万円、その次は133万1,000円というように、一定の収益率が続くと仮定すれば元本そのものが増えていきます。
現実の株式収益はこのように一直線ではありません。暴落もあります。損失もあります。
それでも、利益を消費せず再び所有権へ変えられるという仕組みが重要です。
配当再投資制度では、受け取った配当で同じ企業の株式を追加購入することもできます。すると、以下のような循環になります。
受け取った配当を使って同じ企業の株式を追加購入すると、 配当が次の株式取得につながる循環が生まれます。
配当再投資では、 「所有から得た収益」を再び「所有」へ変えることができます。 その結果、保有株式数が増えれば、 次に配当を受け取る権利も大きくなっていきます。
※実際の配当額や株価は変動します。また、企業が将来も同じ配当を継続するとは限りません。
ここで労働と比較すると違いが明確になります。
労働者が今日8時間働いた。だから明日は、昨日働いた8時間そのものが働いてくれるわけではありません。明日もまた本人が働かなければなりません。
しかし資産は、昨日までに積み上げた資産が、今日も所有権として残ります。さらに収益を再投資すれば、昨日までの利益まで次の収益源になります。
つまり、労働は毎日使い直す必要がある。一方で、資本は蓄積して次の資本へ変えられる。
これが資本主義における非常に大きな非対称性です。
7. なぜ労働者より投資家が有利になりやすいのか|時間と所有の非対称性
ここまでを一度整理します。投資家が制度上持っているものは、以下のものです。
- 株式
- 配当を受け取る可能性
- キャピタルゲインを得る可能性
- 議決権
- 再投資による複利効果
一方、労働者が主として持っているのは、以下のものです。
- 自分の時間
- 体力
- 技能
- 知識
- 経験
どちらにも価値があると思われますが、増やし方が違います。
労働者の場合、「自分 × 労働時間 × 単価」に強く依存します。投資家の場合、「所有資産 × 収益」によって拡大できます。
ここで決定的なのが、「人間は分身できないが、資本は分散できる」ということです。
一人の労働者が同じ時間に、東京の工場、大阪の物流会社、アメリカのIT企業、ヨーロッパの製薬会社、アジアの半導体企業、で同時に働くことはできません。
しかし一人の投資家は、それらすべての株式を同時に持つことができます。つまり、資本は、世界中の企業へ同時接続できるという特徴を持ちます。
さらに一度形成された所有権は売却するまで残ります。人間の労働時間が過去から蓄積されて翌日2倍になることはありませんが、資産は蓄積できます。
このため、資本を持つ人が次の資本を得やすい構造が生まれます。これは下記の記事でも解説している富の集中ともつながっています。
ここで見るべきなのはもっと単純です。
- 働く人は、自分の労働能力を使って稼ぐ
- 所有する人は、すでに所有している資産そのものを使って稼ぐ
この二つが同じ市場に存在するとき、資産を大量に持つ側には、人間の身体的時間では届かない規模まで利益を拡大できる可能性が生まれます。
8. 損失の社会化とは何か|利益は個人へ、危機になると社会へ?
ここからは、資本主義と投資家を考えるうえで最も慎重に扱う必要がある問題です。
損失の社会化です。
よく、「利益が出たら投資家のものなのに、失敗したら税金で助ける。」と言われます。
確かに、そのように見える事例は存在します。しかし、最初に重要なことを言います。
通常の株式投資では、投資家自身が損失を負います。株価が半額になれば資産価値も半分になります。会社が破綻すれば普通株主が投資額をすべて失うこともあります。
企業清算時には普通株主は債権者や優先株主より後順位であり、何も残らない可能性があります。
したがって、投資家は常に利益だけを私有化し、損失を必ず社会へ押し付けるという説明は間違っています。
では「損失の社会化」とは何でしょうか。
問題になるのは、一企業の破綻を、その企業だけの問題として処理できなくなった場合です。特に金融機関です。
問題になるのは、一企業の破綻を 「その企業だけの問題」として 処理できなくなった場合です。
一つの金融機関が支払い能力を失う
銀行同士の貸し借りや決済にも影響が及ぶ
「相手に貸して本当に返ってくるのか」が分からなくなる
金融機関の問題が、一般企業の資金調達へ波及する
資金繰り、雇用、投資、支払いなどへ影響する
一つの金融機関の破綻が、 多数の企業・金融機関・生活者を巻き込む
投資判断を誤った投資家が損失を負う、 という整理ができる場合があります。
預金者、取引企業、他の銀行など、 破綻した金融機関へ投資していない人にも影響が及びます。
金融システムの機能停止によって、 その銀行とは直接関係のない企業や生活者まで 巻き込まれる可能性があるためです。
システミックリスクの問題は、 「倒産する企業を守るかどうか」だけではありません。 一企業の破綻が金融ネットワークを通じて広がり、 社会全体の決済・融資・企業活動まで止めてしまう可能性 があることにあります。
このようなシステミックリスクが生まれる場合、政府や中央銀行は、「投資家には自己責任で倒産させればいい」だけでは済まなくなることがあります。なぜなら金融機関だけではなく、その金融機関と取引していた社会全体が巻き込まれるからです。
2008年前後の金融危機では米国政府と中央銀行が非常に大規模な支援を実施しました。
米国GAOは、ベア・スターンズ(※かつてアメリカに存在した第5位の証券会社)救済以降、金融市場安定化のため1兆ドルを超える融資と数千億ドル規模の資本・保証など、前例のない連邦支援が行われたと整理しています。GAOは同時に、「大きすぎて潰せない」という期待があると、大手金融機関のリスクを市場が過小評価し、モラルハザードを生む可能性を指摘しています。(GAO)
これこそが損失の社会化問題です。
平常時には、株主、経営者、金融機関が利益を受け取る。しかし、危機が巨大化すると、政府、中央銀行、預金保険制度、社会全体まで救済へ動員されます。
すると、「利益を得る権利は私的なのに、失敗の影響だけは社会全体で引き受けるのか」という疑問が生まれます。
9. ただし「公的救済=投資家の損失を税金で全部補填」ではない
この部分は非常に重要なので、一段深く見ます。
金融危機に公的資金が使われたからといって、株主が無傷で救済されるとは限りません。
破綻した企業の株主が大きな損失を受けるケースもあります。銀行処理では株主責任が問われる場合もあります。
米国FDICの金融危機史でも、通常の銀行破綻処理では株主や債権者へ損失を負わせる原則があり、例外的に金融安定へ深刻な悪影響がある場合に、システミック・リスクの例外規定が使われたことが説明されています。(FDIC)
日本でも同様に、金融危機への対応として公的資金による資本注入、破綻金融機関の一時国有化、不良資産買い取りなどが実施されてきました。預金保険機構は、日本の金融危機対応としてこれらの措置を整理しています。(預金保険機構)
金融庁が2026年6月に公表した報告でも、過去の金融機能早期健全化法に基づく株式等の引受け累計や、現在の金融機能強化制度に基づく資本参加が整理されています。(金融庁)
さらに米国TARPについても注意が必要です。TARPの銀行投資プログラムでは、米国財務省は約2455億ドルを銀行へ投資しましたが、2023年9月末までに返済や配当などによって約2759億ドルを回収しています。
つまり、銀行投資部分だけを見ると、納税者がそのまま投資額を失ったわけではありません。むしろ投資額を上回る回収となりました。(U.S. Department of the Treasury)
一方、TARP全体では住宅対策や自動車産業支援なども含め、財務省の2023年9月末集計では利払いを考慮した純費用が残っています。(U.S. Department of the Treasury)
したがって正確な表現は、「利益は必ず私有化され、損失は必ず国民へ押し付けられる」ではありません。
神格反転が問題にするべきなのは、
巨大な金融機関や企業が社会全体へ深く組み込まれるほど、その失敗を完全な自己責任として処理できなくなり、結果として私人のリスクが公的な問題へ変わる可能性があること
です。
ここに資本主義の大きな矛盾があります。
自由市場では、利益も損失も自己責任であるはずです。
しかし企業規模が巨大化し、「倒産させると社会全体が壊れる。」状態になれば、国家が助けざるを得なくなる。すると、大きくなりすぎた者ほど、完全な市場規律から離れる可能性があります。
小さな会社は倒産する。しかし、巨大企業は、「倒産したら社会が困る。」という理由で特別扱いされる。
この状態が常態化すれば、自由競争そのものが反転します。
10. 日本のバブルと株式持ち合いから見る「所有する側」の強さ
日本でも、資産所有と金融システムの関係を考える材料があります。高度経済成長期からバブル期にかけて、日本では銀行と企業の関係が強く、株式持ち合いも広く行われました。
株式持ち合いには、短期的な株価変動に振り回されにくくなる、敵対的買収を防ぎやすくなる、銀行と企業が長期関係を作れるという側面がありました。
一方で、所有、融資、経営が特定の企業集団内部で結び付けば、市場からの規律が弱くなる可能性もあります。
そして1980年代後半、日本では株式や不動産価格が急騰しました。その後の崩壊については、「バブル経済の原因と影響|なぜ崩壊したのか仕組みをわかりやすく解説」で整理しています。
ここでも重要なのは、実際に生産されるモノの価値と、資産価格を分けることです。
土地価格が二倍になる。株価が二倍になる。
それだけで、その国の住宅が二倍になったわけではありません。道路が二倍になったわけでもありません。食料生産量が二倍になったわけでもありません。
資産所有権の市場価格が上昇しているのです。
ところが、資本主義では、この資産価格上昇によって、担保価値、借入能力、企業価値、金融資産が増えます。つまり、所有権価格の上昇そのものが、次の経済力へ変換されることがあります。
資産価格が上昇すると、単に帳簿上の資産額が増えるだけでなく、 担保価値や借入能力などを通じて、次の資産取得につながる 場合があります。
株式、不動産、企業持分などの資産を保有する
同じ資産を持ち続けていても、市場評価額が上昇する
保有資産の評価額や企業価値などが大きくなる
自己資金や借入などを利用し、新しい資産を取得する余地が広がる
重要なのは、 資産価格の上昇が単なる数字の増加で終わらない場合がある ことです。 値上がりした資産が担保や信用力として利用されれば、 所有権価格そのものが、次の資産を取得する経済力へ変換されます。
※資産価格の上昇によって必ず借入能力が増えるわけではありません。 実際の融資では収入、信用力、資産の種類、金融機関の審査、担保掛目なども考慮されます。
ここでも、以上の循環が生まれます。
11. 神格反転はなぜ投資家中心の資本配分に懐疑的なのか
ここからは神格反転の立場です。
一般的な経済論では、投資家には重要な役割があると説明されます。
- 成長しそうな企業へ資金を配分する。
- リスクを引き受ける。
- 成功した企業へ資金を集中させる。
- 市場価格を通じて企業を評価する。
この機能自体はあります。
私も、企業へ資金を供給する仕組みそのものが不要だとは考えません。
- 工場を作る。
- 研究する。
- 新しい技術を開発する。
- 大規模設備を作る。
これには、成果が生まれる前の資金が必要です。
問題は、その資金配分を「すでに多額の資産を持っている私人」が担うことを当然とする必要があるのかという点です。
そしてさらに疑問なのが、一度資金を出した結果として、企業の所有権と将来利益への権利を長期間持ち続ける仕組みです。
神格反転では、現実世界の富を生み出している中心は、
- 食料を作る人
- 建物を作る人
- 物流を動かす人
- 製品を作る人
- 機械を直す人
- 技術を開発する人
- 研究する人
- 医療を提供する人
- インフラを維持する人
などであると考えます。
金融は、それらを支える道具にすぎません。
ところが、道具であるはずの金融が、創造そのものより高い地位へ置かれることがあります。
- 株を買う
- 株価が上がる
- 売却する
- 別の株を買う
- 配当を再投資する
- 資産が増える
これらは金融上の所有権を移動・蓄積する行為です。
それ自体が無意味なのではありません。しかし、それ自体が食料、住宅、医療、物流、技術を直接生産しているわけでもありません。
この区別を神格反転では重視します。
金融が創造を助ける。
これは必要です。
しかし、創造する人間が金融収益を維持するための手段になる。
ここまで逆転すると問題です。
12. 国家主導型社会主義では投資家の役割をどう変えるのか
では、「投資家をなくせ」だけで終わればよいのでしょうか。
それでは代替案になりません。
資本配分は必要です。誰かが、「この工場を作るべきか」、「この研究へ100億円を使うべきか」、「このインフラを更新するべきか」、「この企業へ資金を供給するべきか」、判断しなければなりません。
神格反転では、「資本主義の代わりはあるのか?次の社会として提案される仕組み」で、
国家主導型社会主義+地域分散型経済+労働本位制
というモデルを提示しています。
なお、神格反転で独自に使う「国家社会主義」は歴史上のNational Socialism、すなわち、一般的に世間で信じられるナチズムとは別概念です。混同を避け、本記事でも「国家主導型社会主義」と表記します。神格反転の既存記事でもこの区別を明示しています。
投資について考える場合、次のように分けます。
12.1. 生存に直結する分野では国家が長期資本を供給する
- 水
- 基幹電力
- 重要交通
- 基礎インフラ
- 国家安全保障上重要な産業
こうした分野まで、「投資家が高い収益率を期待できるか」だけで資金配分する必要はありません。
社会に必要だから資金を出す。30年後、50年後にも必要だから維持する。
こうした領域では、公共金融、公的ファンド、政府投資などを使い、国家が投資家の役割の一部を担うという方向です。これは、公共所有の考え方ともつながります。
12.2. 一般企業では市場競争を残す
一方、飲食、衣服、娯楽、創作、一般家電、ゲーム、サービスなどまで国家がすべて投資先を決める必要はありません。
ここでは市場を残します。
起業も残す。競争も残す。企業利益も認めます。
ただし、資産を持っていることだけが永続的な利益取得権へ変わり続ける構造を弱めていきます。
神格反転の代替案でも、企業層では民間企業、市場、起業、競争を残しながら、労働者協同組合や従業員による利益参加を増やす方針を提示します。
12.3. 「作る人」と「所有する人」を近づける
一つの方法が、従業員持株、利益分配、協同組合、地域所有などです。つまり、会社で実際に働く人が会社の所有にも参加し、企業価値が上がれば、その成果も受け取るという形です。
現在の問題は、作る側と所有する側が離れすぎていることです。
遠く離れた投資家が株式を所有し、現場で働く人は所有権をほとんど持っていません。ならば、現実に企業を維持している人を所有側へ近づけます。
12.4. 国家自身も巨大投資家になりすぎないよう監視する
ただし、「私人投資家が問題だから、国家が全部所有しよう。」では逆方向へ行きすぎます。
国家が、すべての会社を所有する、すべての資金配分を決める、すべての雇用を決めるとなれば、今度は国家が唯一の巨大資本家になります。
神格反転はそれにも反対します。仮に、国家のトップに自分さえ良ければ良いという人間が現れたり、搾取してやろうという考えの人が現れると、当然、国家はおかしくなります。
必要なのは、資本家への所有集中を防ぐ、国家への権力集中も防ぐ、市場も残す、地域所有も残す、労働者所有も増やすという分散です。
「資本家へ生殺与奪の権を渡さない。国家へも生殺与奪の権を渡さない。」という方向性が大切だと考えます。
13. まとめ|資本主義では「働く力」より「所有する力」が拡張しやすい
ここまでの話をまとめます。
・資本主義では株式を所有すると、企業の一部を所有できます。
・企業が配当を実施すれば、所有割合に応じた配当を受け取れます。
・株価が上昇した後に売却すれば、キャピタルゲインを得られます。
・普通株であれば、企業の意思決定へ関与する議決権も持てます。
・利益を再投資すれば、資産の複利効果も期待できます。
つまり、株式とは、お金を増やす券ではありません。本質的には、企業の所有権です。その所有権が、利益、価格上昇、議決権、次の所有権へ変換されていきます。
ここに投資家の強さがあります。
労働者は、自分の身体、自分の時間、自分の技能を使って収入を得ます。一方、投資家は、過去に蓄積した資産そのものを次の収入源にできます。
このため、「資本を持つ→配当や値上がり益を得る→再投資する→資本が増える→さらに大きな所有権を持つ」という循環が生まれます。
資本主義における「自由競争」を考えるとき、全員が同じルールで株を買えるから平等だだけでは不十分です。最初に100万円持っている人と最初に1億円持っている人では、同じ収益率であっても得られる金額が違います。
そして、利益を再投資するほど、その差が次の所有権の差へ変わります。
さらに金融機関が巨大化しすぎれば、本来は自己責任であるはずの投資損失が、金融システムを守るための公的問題へ変わることもあります。ただし、そのときも株主が常に無傷になるわけではなく、公的投資が回収される場合もあります。
だから神格反転が批判するべきなのは、投資家という個人そのものではありません。見るべきなのは制度です。
- なぜ資金を持っていることが、企業所有へ変わるのか。
- なぜ企業所有が、利益への権利へ変わるのか。
- なぜ利益が、次の所有権へ変わるのか。
- なぜ所有量が、議決権へ変わるのか。
- なぜ巨大化した資本の失敗が、社会全体の問題へ変わることがあるのか。
この流れです。
投資は現代資本主義の中では合理的な行動です。個人が自分の老後や家族を守るために株式を持つことまで否定する必要はありません。
しかし、個人にとって合理的な行為と、社会制度として望ましい仕組みは別です。
全員が投資収益だけで暮らすことはできません。
最後には、誰かが食料を作る、誰かが家を建てる、誰かが物流を動かす、誰かが機械を直す、誰かが商品を作る、必要があります。
金融資産は、それらの現実的な生産能力の上に存在しています。
この順番を逆にしてはいけません。金融が生産を支えるのであって、生産する人間が金融を増殖させるためだけに存在するのではありません。
これが神格反転から見た「資本主義と投資家」の根本問題です。
14. 見えない構造を読み解きたいあなたへ|神格反転の書
資本主義を理解するとき、株価が上がった、企業利益が増えた、投資家が儲かったという数字だけを見ると、誰が何を作っているのかが見えなくなります。
重要なのは、以下の流れです。
- 誰が所有しているのか。
- 誰が現実の価値を作っているのか。
- 誰が利益を受け取っているのか。
- 誰が決定権を持っているのか。
- 失敗したとき、誰が損失を負担しているのか。
株式だけではありません。会社、金融、教育、政治、宗教、商売、人間関係、さまざまな場所で、表面上の説明と実際の利益構造が違うことがあります。
『神格反転の書』では、そのような見えない構造を、「誰が創り、誰が受け取り、誰が負担しているのか」という視点から読み解いています。
社会を単純に善人と悪人へ分けるためのものではありません。一度仕組みそのものを見ることで、同じ構造へ名前だけ変えて何度も巻き込まれないためのものです。興味のある方は、こちらから受け取ってみてください。
説明文よりも物語で見えない構造を読み解きたい方は物語も用意しています。社会の構造、奪う者と創る者、そして真実を取り戻す物語を、文章やイラストの形で展開しています。
こちらは有料ではありますが、1話から3話のみ無料でお読み頂くことが可能です。もしも説明文ではなく、物語の世界を探検したいという場合は、物語録をチェックしてみてください。
※現在は小説のみ公開中ですが、順次完成次第、対話録、漫画録を更新して参ります。
敵は嘘により栄え、真実により滅ぶ。
やっていることが、その人の正体。
15. 参考文献
株式・配当・キャピタルゲイン・議決権
-
U.S. Securities and Exchange Commission(SEC), Investor.gov
“Stocks – FAQs.”
株式が企業への所有持分であること、株価上昇によるcapital appreciation、配当、議決権、普通株・優先株の違い、株式投資で元本を失う可能性を確認するために参照。
https://www.investor.gov/introduction-investing/investing-basics/investment-products/stocks -
U.S. Securities and Exchange Commission(SEC), Investor.gov
“Stock.”
株式が企業に対する所有持分であり、企業の資産・利益に対する比例的な請求権を表すこと、多くの普通株には株主総会などにおける議決権が伴うことを確認するために参照。
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock -
U.S. Securities and Exchange Commission(SEC), Investor.gov
“Capital Gain.”
キャピタルゲインを、投資家が購入した価格より高い価格で投資資産を売却した際に生じる利益として確認するために参照。
https://www.investor.gov/introduction-investing/investing-basics/glossary/capital-gain
複利・配当再投資・一次市場による資金供給
-
U.S. Securities and Exchange Commission(SEC), Investor.gov
“Introduction to Investing.”
投資元本だけでなく、すでに得た投資収益にも次の収益が生じるcompound growthの基本構造と、長期間にわたる再投資によって資産が拡大する可能性を確認するために参照。
https://www.investor.gov/introduction-investing -
U.S. Securities and Exchange Commission(SEC), Investor.gov
“Direct Investing.”
配当金を現金として受け取らず、保有企業の追加株式購入へ回すDividend Reinvestment Plan(DRIP)の仕組みを確認するために参照。
https://www.investor.gov/introduction-investing/getting-started/investing-your-own/direct-investing -
U.S. Securities and Exchange Commission(SEC), Investor.gov
“Primary Market.”
新しく発行された証券を投資家が購入し、その売却代金を発行企業が受け取る一次市場の定義を確認するために参照。既存株式の投資家間売買と、企業へ直接資金が入る資金調達を区別するために使用。
https://www.investor.gov/introduction-investing/investing-basics/glossary/primary-market
金融危機・Too Big to Fail・損失の社会化
-
U.S. Government Accountability Office(GAO)(2016)
“Ending ‘Too Big to Fail’.”
巨大金融機関の破綻が金融システムや経済全体へ波及するため政府救済が期待される「too big to fail」の問題と、救済期待が金融機関や投資家のリスク認識を歪める可能性を確認するために参照。
https://www.gao.gov/blog/2016/03/29/ending-too-big-to-fail -
U.S. Government Accountability Office(GAO)(2014)
Large Bank Holding Companies: Expectations of Government Support.
GAO-14-621.
巨大銀行に対する政府支援期待、too-big-to-failによる資金調達上の優位性、救済期待が投資家によるリスク評価を歪める可能性、金融危機後の規制改革による変化を確認するために参照。
https://www.gao.gov/products/gao-14-621 -
Federal Deposit Insurance Corporation(FDIC)(2017)
Crisis and Response: An FDIC History, 2008–2013.
2008年金融危機とその後の銀行危機におけるFDICの対応、Systemic Risk Exception、金融機関への例外的支援、通常の破綻処理と金融システム全体を守るための危機対応の違いを確認するために参照。
https://www.fdic.gov/publications/crisis-and-response-fdic-history-2008-2013 -
U.S. Department of the Treasury
“Bank Investment Programs.”
TARPにおける金融機関への公的資本投入と、その後の返済、配当、投資回収を確認するために参照。銀行投資プログラムでは約2,455億ドルを投資し、2023年9月末までに約2,759億ドルを回収しており、「公的救済=そのまま納税者の永久的損失」と単純化できないことを確認するためにも使用。
https://home.treasury.gov/data/troubled-assets-relief-program/bank-investment-programs -
U.S. Department of the Treasury
“Troubled Asset Relief Program(TARP).”
2008年金融危機への対応として実施されたTARP全体について、銀行資本注入、住宅関連対策、自動車産業支援などの各プログラムと、投入額・回収額・最終的な費用を確認するために参照。
https://home.treasury.gov/data/troubled-asset-relief-program
日本の金融危機・公的資金・金融機関の処理
-
預金保険機構(2012)
“Financial Crisis and Japan’s Experience – Response to Crisis.”
日本の平成金融危機への対応として、預金等の保護、金融機関への資本注入、破綻金融機関の一時国有化、不良資産・株式の買い取りなどが行われたことを確認するために参照。
https://www.dic.go.jp/katsudo/page_001604.html -
金融庁(2026)
「破綻金融機関の処理のために講じた措置の内容等に関する報告(令和8年6月)」
預金保険機構による金銭の贈与、資産の買取り、優先株式等の引受け、公的資金の使用状況、金融機能強化法に基づく資本参加など、日本における金融機関の破綻処理と公的支援の実績を確認するために参照。
https://www.fsa.go.jp/common/diet/houkoku/20260623/index-2.html -
金融庁(2026)
「破綻金融機関の処理のために講じた措置の内容等に関する報告(令和8年6月)本編」
金融機能早期健全化法、預金保険法、金融機能強化法などに基づく株式等の引受け、資産買取り、各勘定における公的資金・政府保証付借入れ等の状況を詳細に確認するために参照。
https://www.fsa.go.jp/common/diet/houkoku/20260623/honpen.pdf